BC amplia uso do Pix em contas-salário e reforça regras de segurança e combate a fraudes
O Banco Central (BC) informou, nesta sexta-feira (18), que aprovou uma série de mudanças na regulamentação do Pix para ampliar o uso da ferramenta e reforçar mecanismos de segurança. Entre as principais novidades estão a autorização para o uso do Pix Automático em contas-salário e a criação de regras específicas para a chamada cobrança híbrida, que reúne boleto bancário e QR Code do Pix em um mes
Conteúdo de G1 — ler no site de origem
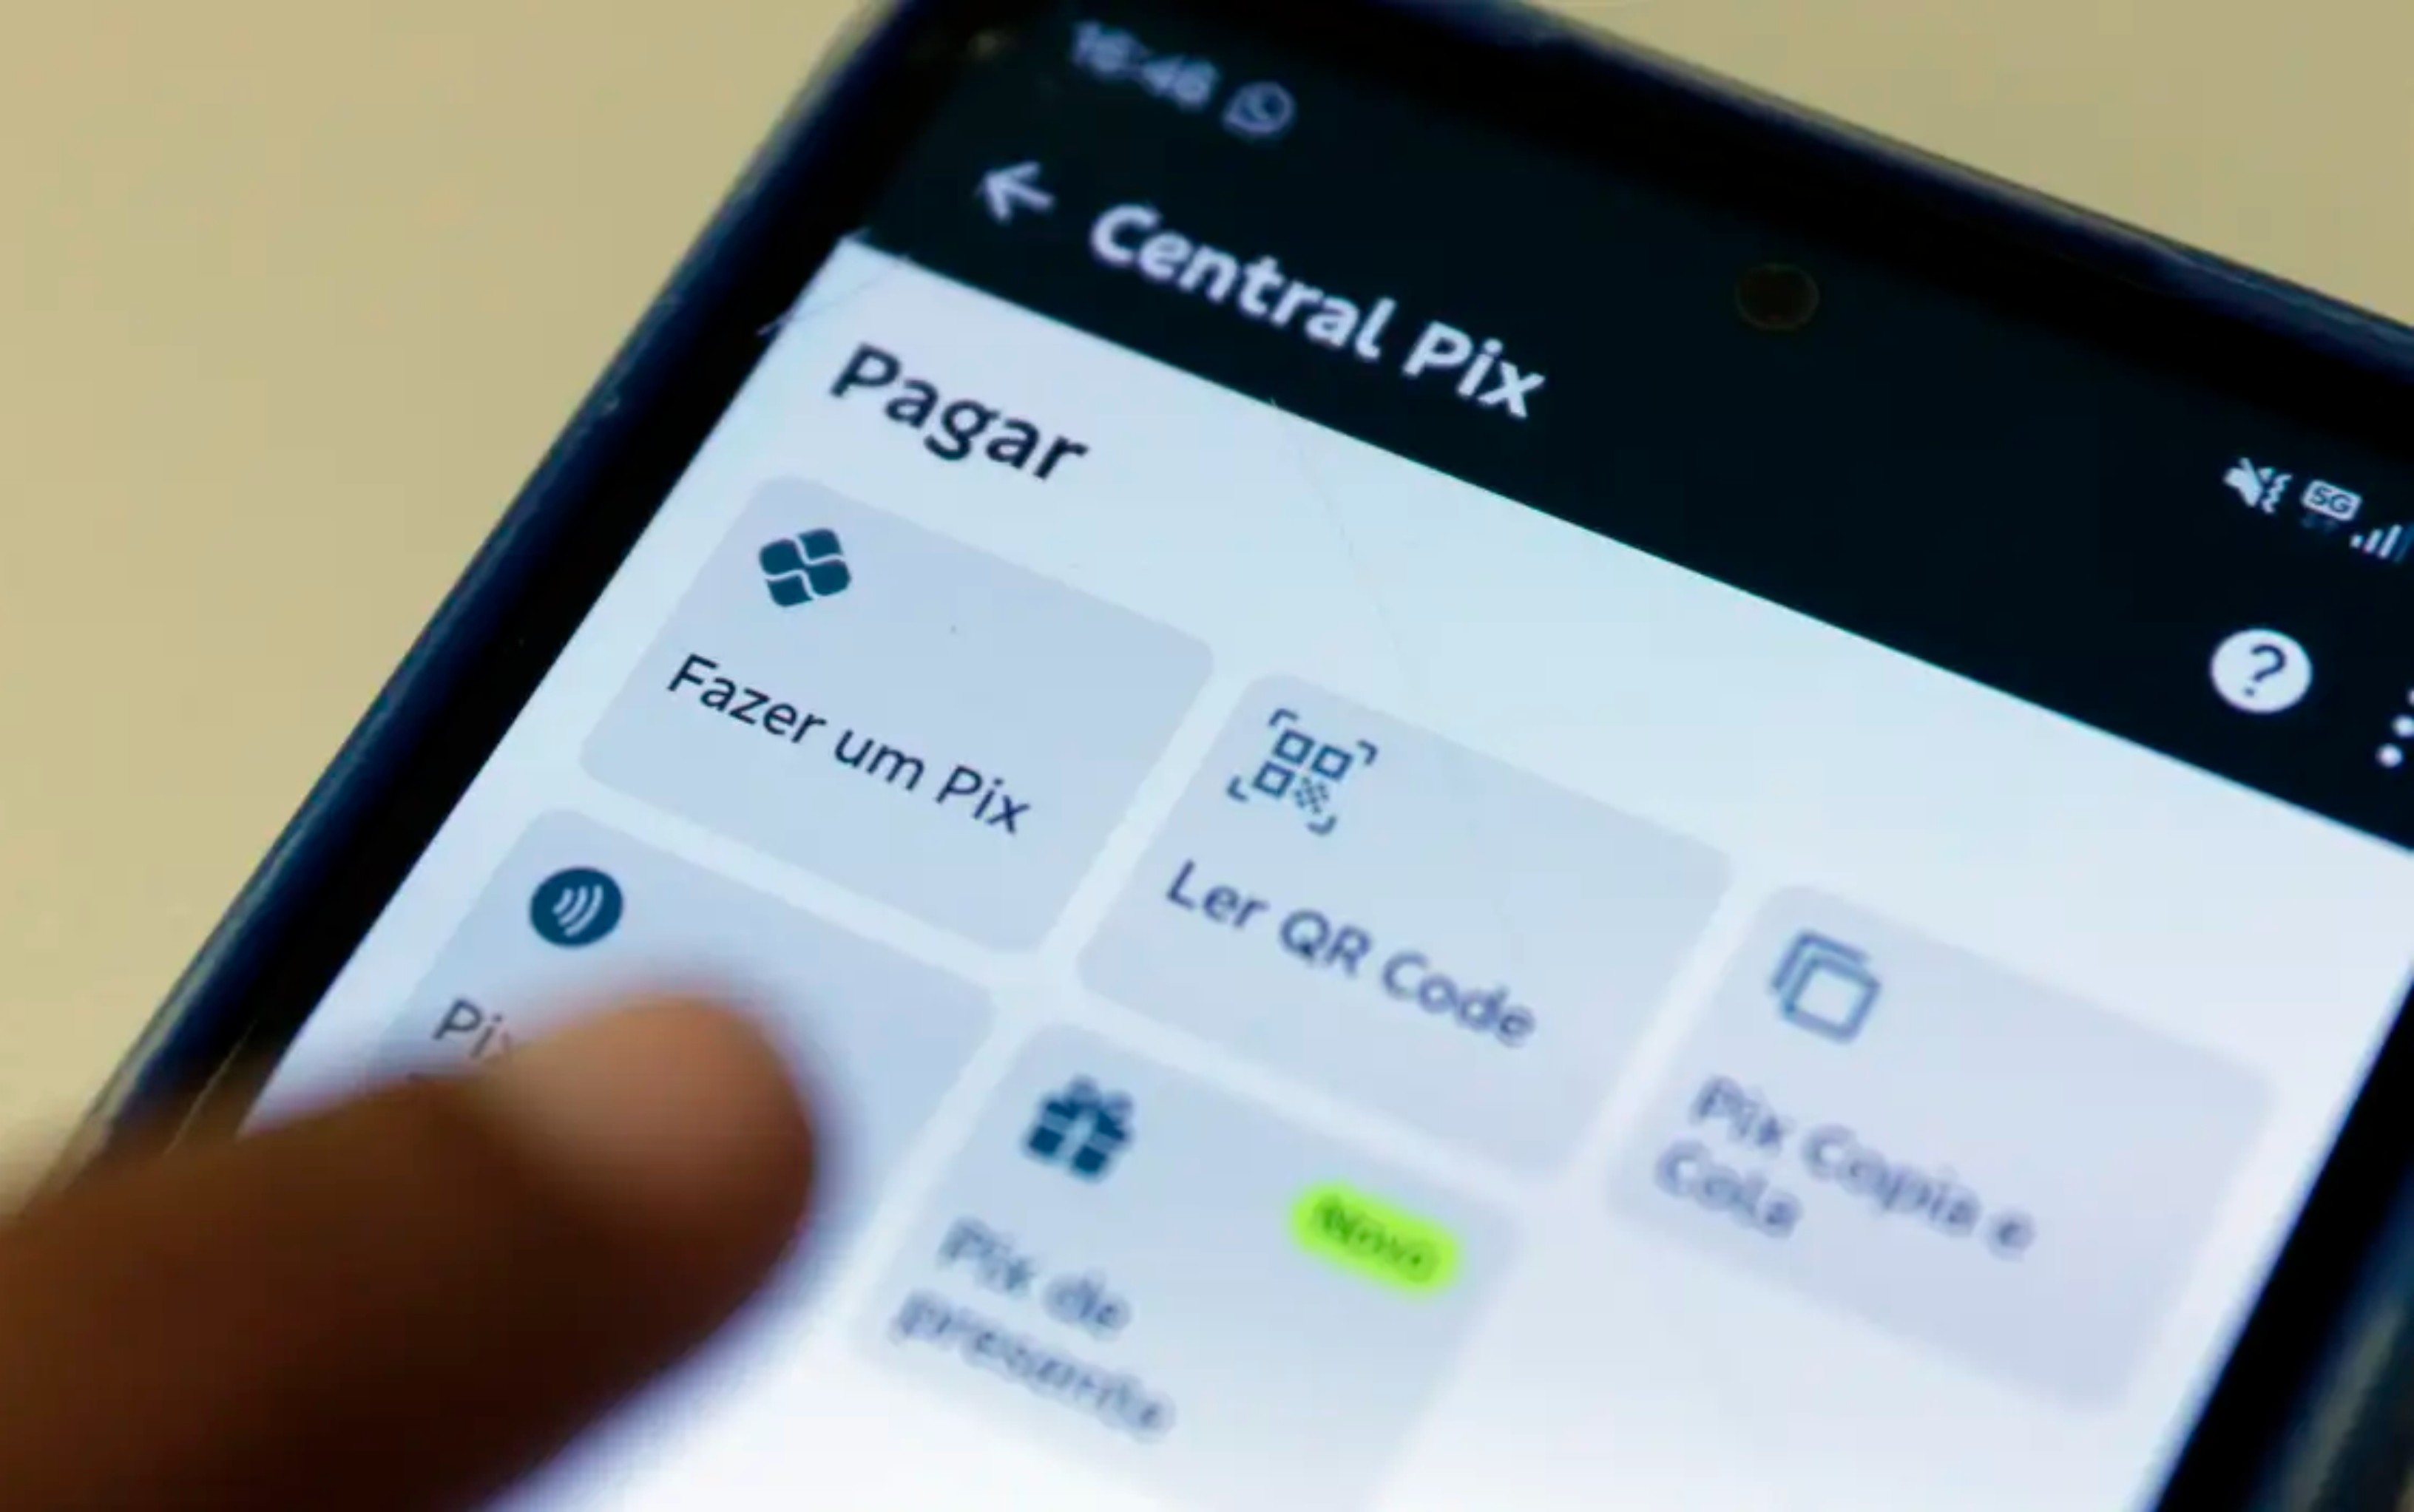
O Banco Central (BC) informou, nesta sexta-feira (18), que aprovou uma série de mudanças na regulamentação do Pix para ampliar o uso da ferramenta e reforçar mecanismos de segurança.
Entre as principais novidades estão a autorização para o uso do Pix Automático em contas-salário e a criação de regras específicas para a chamada cobrança híbrida, que reúne boleto bancário e QR Code do Pix em um mesmo documento.
As medidas também endurecem regras para instituições participantes do sistema, aceleram a exclusão de empresas punidas e ampliam as obrigações de bancos e fintechs no combate a fraudes.
🔎Pix Automático é uma modalidade para pagamentos recorrentes, como mensalidades, assinaturas e contas. O cliente autoriza uma vez e as cobranças seguintes são pagas automaticamente, sem precisar confirmar cada operação.
O g1 reuniu as principais mudanças. Veja abaixo:
Senado aprova proposta que cria o PIX automático para pagamento de Pensão Alimentícia
Pix Automático em contas-salário
Uma das atualizações permite a realização de pagamentos por meio do Pix Automático a partir de contas-salário.
Na prática, trabalhadores poderão autorizar pagamentos recorrentes, como mensalidades, assinaturas e contas de consumo, usando os recursos depositados nesse tipo de conta.
Segundo o Banco Central, a mudança adequa as regras do Pix às normas mais recentes sobre débitos automáticos interbancários e amplia as possibilidades de uso das contas-salário.
O BC ressalta que o Pix Automático será a única modalidade de envio de Pix permitida para essas contas. Continua proibido o recebimento de outras transferências via Pix, exceto devoluções e pagamentos realizados pela Secretaria do Tesouro Nacional.
Quando entra em vigor: 1º de julho de 2027.
Polícia mapeou valor do prejuízo após analisar transferências via PIX do suspeito
Bruno Peres/Agência Brasil/Arquivo
Cobrança híbrida
O BC também regulamentou a chamada cobrança híbrida, prática já utilizada pelo mercado e que permite reunir:
o código de barras do boleto;
o QR Code do Pix Cobrança.
A autoridade monetária afirma que a medida busca evitar pagamentos em duplicidade e garantir uma convivência segura entre os dois meios de pagamento.
As regras determinam que:
a modalidade só poderá ser usada em Pix Cobrança com vencimento;
será permitida apenas para boletos comuns e boletos dinâmicos sem vinculação a ativos financeiros;
boletos de proposta não poderão utilizar a cobrança híbrida;
boletos de depósito e de aporte também ficam de fora;
o Pix Cobrança deverá ser cancelado quando o boleto for pago;
o participante do recebedor deverá bloquear pagamentos caso o boleto já tenha sido quitado.
Se ocorrer uma falha operacional que permita uma cobrança indevida, a instituição financeira terá de corrigir a situação com recursos próprios. A mudança passa a valer em 1º de fevereiro de 2027.
Possibilidade de dispensa de participação obrigatória no Pix
O BC também estabeleceu que instituições que tenham mais de 500 mil contas transacionais ativas poderão ser dispensadas de participar do Pix se as características de seus clientes ou do modelo de negócios não justificarem a adesão à infraestrutura do sistema. A medida entra em vigor imediatamente.
Regras mais rígidas para entrada e permanência de instituições
A nova regulamentação impõe regras mais rígidas para adesão e permanência no arranjo do Pix, que entram em vigor imediatamente.
Entre as mudanças estão:
possibilidade de anular aprovações obtidas com informações falsas ou omissões relevantes;
suspensão imediata de instituições submetidas à liquidação extrajudicial;
criação de mecanismos para saída ordenada dessas instituições do sistema;
ajustes nas regras de cancelamento ou cassação da autorização de funcionamento.
Segundo o BC, o objetivo é aumentar a segurança do sistema e proteger os recursos dos cliente